こんにちは!がしゃ助です!
わたしはセキスイハイムで家を建てたブロガーです。
- セキスイハイムオーナー10年目
- 家づくりブログ運営歴3年
- ファイナンシャル・プランニング技能士(FP)2級
- 10社以上のハウスメーカーを検討
セキスイハイムについて発信するブロガー。セキスイハイムの住み心地や後悔したことを忖度なしで語るブログです。
今回は、こんな質問に答えていきます。
住宅ローン控除でお金が戻ってくるって聞いたけど、2026年に家を建てたらいくら戻るの?どんな家が対象?
住宅ローン控除(住宅ローン減税)は、住宅ローンを組んで家を建てたり買ったりした人の税金が安くなる制度です。
毎年のように見直しがあり、2026年からも内容が変わりました。
2026年度の税制改正で、住宅ローン控除は2030年末に入居する人まで5年間延長されました。
一方で、家の省エネ性能によって、借りられる上限額(借入限度額)に大きな差がつく仕組みになっています。
今回の記事では、2026年に入居する場合の住宅ローン控除の仕組み、借入限度額と控除期間、いくら戻ってくるかの目安、手続きの方法をわかりやすく解説します。
- 住宅ローン控除は2030年入居分まで延長。控除率は0.7%、新築の省エネ住宅は最大13年
- 借入限度額は省エネ性能で大きく変わる(長期優良住宅4,500万円〜省エネ基準適合住宅2,000万円)
- 年収や納めている税金によっては満額戻らないので、シミュレーションが大切
- 1年目は確定申告、2年目以降は年末調整。1年目の書類は写真で残しておくのがおすすめ
住宅ローン控除とは
住宅ローン控除とは、正式には「住宅借入金等特別控除」といい、年末の住宅ローン残高の0.7%を、所得税(引ききれない分は住民税)から差し引ける制度です。
- 控除率:年末の住宅ローン残高の0.7%
- 控除期間:新築の省エネ住宅は最大13年
- 所得税から引ききれない分は、住民税からも控除(上限あり)
 がしゃ助
「払った税金が戻ってくる」「これから払う税金が安くなる」というイメージです。家を建てたら、必ず手続きしておきたい制度です。
2026年入居の住宅ローン控除のポイント
2026年度(令和8年度)の税制改正では、主に次の点が決まりました。関連する法律は2026年3月31日に成立しています。
- 適用期限を2030年12月31日入居分まで5年間延長
- 控除率は0.7%、所得要件は合計所得金額2,000万円以下で変わらず
- 省エネ基準適合住宅の新築は借入限度額が引き下げられ、2028年以降の入居は原則として対象外に
- 省エネ性能の高い中古住宅は、借入限度額の引き上げや控除期間13年への延長など拡充
- 災害リスクの高い区域の新築住宅を対象外にする見直しも盛り込まれた
 がしゃ助
省エネ基準を満たしていない新築住宅(一般の住宅)は、原則として住宅ローン控除を受けられません。これから家を建てる方は、省エネ性能を必ず確認しましょう。
新築の借入限度額と控除期間(2026・2027年入居)
住宅ローン控除の対象になるローン残高には上限(借入限度額)があり、家の省エネ性能と子育て世帯かどうかで変わります。
| 住宅の種類 | 借入限度額 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| 一般の住宅(省エネ基準を満たさない) | 原則、対象外 | 原則、対象外 | — |
子育て世帯・若者夫婦世帯とは、40歳未満で配偶者がいる人、配偶者が40歳未満の人、または19歳未満の扶養親族がいる人のことです。
住宅の種類(省エネ区分)の違い
| 住宅の種類 | どんな家? | 証明に使う主な書類 |
|---|---|---|
| 長期優良住宅 | 耐震性・省エネ性・維持管理のしやすさなど、長く住める基準を満たし、自治体の認定を受けた家 | 長期優良住宅建築等計画の認定通知書など |
| 低炭素住宅 | 省エネ性能が高く、CO2の排出を抑える基準を満たし、認定を受けた家 | 低炭素建築物新築等計画の認定通知書など |
| ZEH水準省エネ住宅 | 断熱性能と省エネ性能が、ZEH(ゼッチ)の水準を満たす家 | 住宅省エネルギー性能証明書、建設住宅性能評価書など |
| 省エネ基準適合住宅 | 国の省エネ基準を満たす家(2025年4月からは新築で原則義務化) | 住宅省エネルギー性能証明書、建設住宅性能評価書など |
証明書がないと、高い借入限度額が適用されません。証明書の発行に費用がかかる場合もあるので、契約前に確認しておくと安心です。
セキスイハイムなど大手ハウスメーカーの家はどれにあたる?
セキスイハイムをはじめ、大手ハウスメーカーの新築は、長期優良住宅やZEH水準の住宅にできるケースが多いです。
ただし、どの区分になるかはプランや仕様によって変わります。
借入限度額は、長期優良住宅とZEH水準で1,000万円、省エネ基準適合住宅とは最大2,500万円も差があります。
契約前に、どの区分の住宅になるのか、証明書を発行してもらえるのかを担当者に確認しておきましょう。
中古住宅の借入限度額(2026年以降入居)
2026年の改正では、省エネ性能の高い中古住宅の控除が手厚くなりました。
| 住宅の種類 | 借入限度額 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良・低炭素・ZEH水準 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| それ以外の中古住宅 | 2,000万円 | 上乗せなし | 10年 |
データで比較:注文住宅の平均と借入限度額
住宅金融支援機構の「フラット35利用者調査(2024年度)」によると、注文住宅を建てた人の平均は次のとおりです。
| 項目 | 全国平均 |
|---|---|
| 土地付注文住宅の購入価格(土地+建物) | 5,007.1万円 |
| 土地付注文住宅の手持金(頭金) | 460.7万円 |
| 注文住宅(土地なし)の建設費 | 3,932万円 |
| 注文住宅を建てた世帯の世帯年収 | 652.5万円 |
土地から買って注文住宅を建てると、購入価格から頭金を引いた4,500万円前後を借りる計算になります。
長期優良住宅(限度額4,500万円)ならほぼ全額が控除の対象になりますが、ZEH水準(3,500万円)だと約1,000万円分、省エネ基準適合住宅(2,000万円)だと約2,500万円分が控除の対象外になります。
がしゃ助同じ金額を借りても、家の省エネ性能で戻ってくるお金が大きく変わります。家づくりの段階で、どの区分の住宅にするかを考えておきましょう。
住宅ローン控除でいくら戻ってくる?
1年間に控除できる最大額は、借入限度額×0.7%です。13年間、毎年最大額を控除できた場合の目安は次のとおりです。
| 住宅の種類 | 1年あたりの最大控除額 | 13年間の最大控除額 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 31.5万円(子育て世帯35万円) | 409.5万円(子育て世帯455万円) |
| ZEH水準省エネ住宅 | 24.5万円(子育て世帯31.5万円) | 318.5万円(子育て世帯409.5万円) |
| 省エネ基準適合住宅 | 14万円(子育て世帯21万円) | 182万円(子育て世帯273万円) |
ただし、実際に戻ってくる金額は次のうちいちばん少ない金額になります。
- 年末の住宅ローン残高(借入限度額まで)×0.7%
- その年に納めた所得税+住民税の控除上限(前年の課税総所得金額等の5%、最高9.75万円)
住宅ローンは返済とともに残高が減っていくので、控除額も少しずつ減っていきます。また、もともと納めている税金が少ない場合は、その分しか戻ってきません。
計算例:ZEH水準の家を4,000万円の住宅ローンで建てた場合
ZEH水準省エネ住宅(子育て世帯ではない)の借入限度額は3,500万円です。
1年目の年末残高が約3,900万円なら、控除の対象になるのは3,500万円までで、3,500万円×0.7%=24.5万円が1年目の控除額の上限です。
納めている所得税と住民税(上限あり)が24.5万円以上あれば、満額控除されます。
年収別シミュレーション:満額戻ってくる?
控除額は「納めている税金」が上限なので、年収によっては満額戻ってこないことがあります。
ZEH水準の住宅(1年あたりの最大控除額24.5万円)の場合で計算してみました。
| 年収 | 所得税+住民税の控除上限(目安) | ZEH水準(最大24.5万円)の場合 |
|---|---|---|
| 400万円 | 約12.8万円 | 約12.8万円しか戻らない |
| 600万円 | 約27.8万円 | 24.5万円(満額) |
| 800万円 | 約52.4万円 | 24.5万円(満額) |
年収400万円の場合、ZEH水準の住宅でも1年あたり約12万円分は控除しきれない計算です。
共働きの場合は、夫婦それぞれでローンを組む(ペアローン)と、2人分の税金から控除できます。
がしゃ助控除の上限が大きくても、もともと納めている税金が少ないと、その分しか戻ってきません。自分の年収で計算してみることが大切です。
住宅ローン控除を受けるための主な要件
- 住宅を取得してから6か月以内に住み始め、控除を受ける年の12月31日まで住み続けている
- 合計所得金額が2,000万円以下
- 床面積が50㎡以上(合計所得金額1,000万円以下の場合は40㎡以上)で、床面積の半分以上が自分の住まい
- 返済期間10年以上の住宅ローンを組んでいる
- 省エネ基準を満たした住宅である(新築の場合)
このほかにも細かい要件があるので、くわしくは国税庁や国土交通省の情報も確認してください。
住宅ローン控除の手続き方法
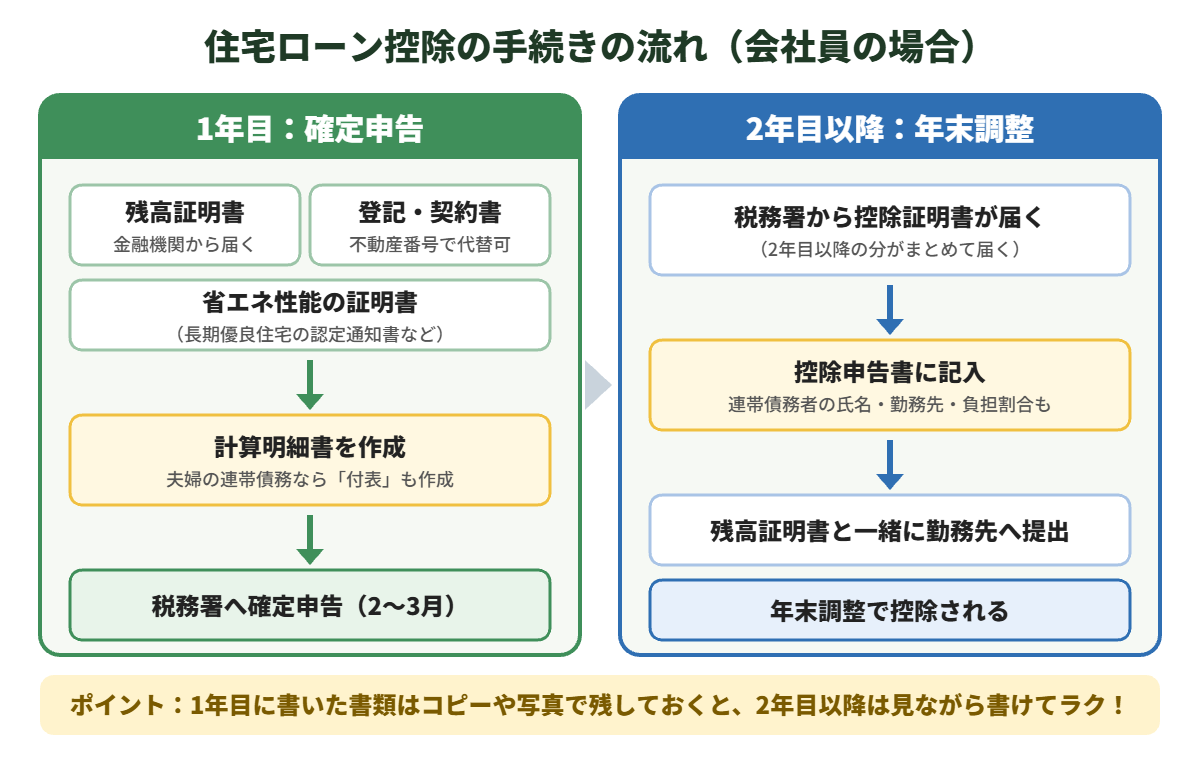
住宅ローン控除の手続きの流れは、次のとおりです。
残高証明書(年末残高がわかる書類)、登記事項証明書(不動産番号の記載で代えることもできます)、工事請負契約書の写し、省エネ性能を証明する書類などを準備します。借入先の金融機関が「調書方式」に対応している場合は、残高証明書と契約書の写しの添付は不要です。
「(特定増改築等)住宅借入金等特別控除額の計算明細書」に、借入額や年末残高、床面積などを記入します。
入居した翌年の2月中旬〜3月中旬に確定申告をします。会社員の方も、1年目だけは確定申告が必要です。e-Taxなら自宅から申告できます。
税務署から届く控除証明書と「住宅借入金等特別控除申告書」を会社に提出すれば、年末調整で控除されます。
我が家の体験談:書類の記入は担当者に聞きながら
住宅ローン控除の書類は、自分で用紙に記入する必要があります。
我が家も最初はどこに何を書けばいいのかわからず、セキスイハイムの担当者に聞きながら記入しました。
特に難しかったのが、夫婦で住宅ローンを組んでいる場合です。
備考欄に、ローンの割合から計算したそれぞれの残高や、勤務先などを書く必要があり、ここは本当にわかりにくかったです。
夫婦で「連帯債務」にしている場合、1年目の確定申告では「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」も作る必要があります。
2年目以降の年末調整の申告書でも、連帯債務者の氏名や勤務先、自分の負担割合を書く欄があります。
国税庁が、連帯債務がある場合の書き方の見本を公開しているので、記入する前に一度見ておくと安心です。
▶ 国税庁「給与所得者の住宅借入金等特別控除申告書の記載例(連帯債務)」
がしゃ助夫婦でローンを組んでいる方は、備考欄の書き方で迷いやすいです。わからないときは、ハウスメーカーの担当者や税務署に早めに相談しましょう。
一方で、そのほかの項目は、金融機関から届く残高証明書を見れば比較的わかりやすく書けます。
いちばん大変なのは、何もかもが初めての1年目です。
- 最初に書いた申告書や計算明細書は、コピーするか写真を撮って保存しておく
- 翌年以降は、前の年の書類を見ながら同じように書けばOK
- 残高証明書は届いたらすぐに、書類と一緒にまとめて保管しておく
がしゃ助1年目の確定申告を忘れると、控除が受けられません。入居した翌年の確定申告は、必ずカレンダーに入れておきましょう。
住宅ローン控除で損しないための5つのポイント
- 省エネ区分を家づくりの段階で決める:区分によって借入限度額が最大2,500万円変わる
- 証明書を必ずもらう:長期優良住宅の認定通知書や省エネ性能の証明書がないと、高い限度額が使えない
- 年収に対して控除しきれるか確認する:納めている税金が少ないと満額は戻らない
- 入居は期限内に:住宅の取得から6か月以内に住み始める必要がある
- 1年目の確定申告を忘れない:書類はコピーや写真で残し、2年目以降に備える
必要書類のもらい先
| 書類 | もらい先 |
|---|---|
| 住宅ローンの残高証明書 | 借入先の金融機関(年末ごろに郵送) |
| 登記事項証明書 | 法務局(オンライン請求も可) |
| 工事請負契約書・売買契約書 | ハウスメーカー・不動産会社との契約時に受け取ったもの |
| 省エネ性能の証明書 | ハウスメーカー(または登録住宅性能評価機関) |
| 源泉徴収票 | 勤務先(申告書の作成に使います。添付は不要) |
| 計算明細書・申告書 | 税務署、または国税庁のホームページ |
住宅ローンは「控除」と「金利」の両方で考えよう
住宅ローン控除で戻ってくるお金は大きいですが、それ以上に大切なのが住宅ローンの金利です。
金利が上がっている今は、金利のわずかな差でも、総返済額が数十万〜数百万円変わることがあります。
住宅ローン選びで迷ったら、住宅ローンの比較サービス「モゲチェック」で、自分に合った金融機関を無料で探してみるのもおすすめです。
\ 新規借り入れはこちら /

すでに住宅ローンを返済中の方は、借り換えでメリットが出るかどうかもチェックしてみてください。借り換えた後も、条件を満たせば住宅ローン控除を受け続けられます↓
あわせて読みたい関連記事はこちら↓

住宅ローン控除でよくある質問
- 共働き夫婦はどうなる?
-
夫婦それぞれが住宅ローンを組む「ペアローン」の場合は、それぞれが住宅ローン控除を受けられます。夫婦2人分の税金から控除できるので、控除しきれないリスクを減らせます。ただし、書類の備考欄にローンの割合に応じた残高などを書く必要があります。
- 繰り上げ返済をすると控除は減る?
-
繰り上げ返済でローン残高が減ると、控除額も減ります。また、返済期間が10年未満になると控除が受けられなくなるので注意が必要です。控除期間中は、控除額と利息の軽減額を比べて判断しましょう。
- 住民税からも控除される?
-
所得税から引ききれなかった分は、翌年の住民税から控除されます。上限は、前年の課税総所得金額等の5%(最高9.75万円)です。
- 確定申告を忘れたらどうなる?
-
1年目の確定申告をしないと、住宅ローン控除は受けられません。忘れてしまった場合でも、5年以内であれば「更正の請求」や期限後申告で、さかのぼって手続きできる場合があります。
- 借り換えても控除は受けられる?
-
一定の条件を満たせば、借り換え後も住宅ローン控除を受け続けられます。ただし、控除の対象になる残高などに決まりがあるので、事前に確認しておきましょう。
新築住宅の固定資産税の減額や、我が家の実際の固定資産税はこちらの記事で紹介しています↓
繰り上げ返済と住宅ローン控除の関係は、こちらの記事で解説しています↓
入居前後の手続きの全体像は、こちらのチェックリストでまとめています↓
まとめ:住宅ローン控除は省エネ性能で大きく変わる
今回の記事では、2026年に入居する場合の住宅ローン控除について解説しました。
住宅ローン控除は2030年入居分まで延長され、控除率は0.7%、新築の省エネ住宅なら最大13年間受けられます。
- 借入限度額は、長期優良住宅4,500万円、ZEH水準3,500万円、省エネ基準適合住宅2,000万円(2026・2027年入居)
- 省エネ基準を満たさない新築住宅は、原則対象外
- 1年目は確定申告、2年目以降は年末調整で手続き
これから家を建てる方は、住宅の省エネ性能と、住宅ローンの金利の両方をしっかり比べて、後悔のない家づくりをしてください。
出典:国土交通省「住宅税制」、国税庁「住宅借入金等特別控除」、国税庁「住宅借入金等特別控除を受けられる方へ」、住宅金融支援機構「フラット35利用者調査(2024年度)」。記事の内容は2026年10月時点の情報です。制度の詳細や最新情報は、国税庁・国土交通省の公式サイトで確認してください。
出典・参考
・住宅金融支援機構「【フラット35】ご利用条件」
・国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
※制度の内容や金額は変わることがあります。最新の情報は各公式サイトで確認してください。