こんにちは!がしゃ助です!
わたしはセキスイハイムで家を建てたブロガーです。
- セキスイハイムオーナー7年目
- 家づくりブログ運営歴3年
- ファイナンシャル・プランニング技能士(FP)2級
- 10社以上のハウスメーカーを検討
セキスイハイムについて発信するブロガー。セキスイハイムの住み心地や後悔したことを忖度なしで語るブログです。
今回は、こんな質問に答えていきます。
住宅ローンの金利が上がっているって聞くけど、変動金利と固定金利、結局どっちを選べばいいの?
セキスイハイムで家を建てるときに、多くの人が迷うのが住宅ローンの金利タイプです。日銀の利上げが続き、2026年9月には政策金利が1.25%程度まで上がりました。住宅ローンの金利も上がり始めていて、「変動と固定、どっちがいいの?」と悩む方が増えています。
我が家はセキスイハイムで家を建てたときに、当初10年0.9%の固定金利を選びました。この記事では、最新の金利データとシミュレーションをもとに、変動金利と固定金利の選び方を解説します。
- 2026年10月時点で、変動金利は1%前後、全期間固定(フラット35)は3.83%と、金利差は約2.8%
- 借入3,500万円なら、変動1.0%のままでも10年後に4%まで上がっても、計算上は変動のほうが総返済額は少ない
- ただし、変動は金利上昇のリスクを自分で背負う。家計に余裕があるかどうかが判断のポイント
- 迷ったら「ミックスローン」や、比較サービスで自分の条件に合う住宅ローンを探すのがおすすめ
住宅ローンの金利タイプは3種類
| 金利タイプ | 金利の動き | メリット | デメリット |
|---|---|---|---|
| 変動金利 | 年2回ほど見直される | 金利が低い | 将来、返済額が増える可能性がある |
| 固定期間選択型 | 決めた期間(10年など)だけ固定 | 一定期間は返済額が変わらない | 固定期間が終わると金利が上がる可能性がある |
| 全期間固定 | 完済までずっと同じ | 返済額がずっと変わらない | 金利が高め |
今の住宅ローン金利はどれくらい?(2026年10月)
| 金利タイプ | 金利の目安 |
|---|---|
| 変動金利 | 1.0%台前半〜(ネット銀行など上位) |
| 10年固定 | 3%前後 |
| 全期間固定(フラット35) | 3.83% |
フラット35の金利は、2026年10月に前の月から0.37%上がって3.83%になりました。長期金利の上昇を受けて、固定金利は変動金利以上に大きく上がっているのが今の特徴です。
 がしゃ助
変動金利は、日銀の利上げが反映されるまでに時間差があります。今は低くても、これから上がっていく可能性がある点に注意しましょう。
金融機関ごとの金利の目安
住宅ローンは、フラット35だけでなく、メガバンク、ネット銀行、地方銀行、信用金庫などでも借りられます。金融機関の種類ごとの金利の目安は次のとおりです。
| 金融機関 | 変動金利の目安 | 10年固定の目安 | 主な特徴 |
|---|---|---|---|
| メガバンク | 1.2〜1.3%前後(例:三菱UFJ銀行1.195%、みずほ銀行1.275%) | 3%台半ば | 店舗で相談できる。ハウスメーカーの提携ローンも多い |
| ネット銀行 | 1.0%台前半〜 | 3%前後〜 | 金利が低め。来店不要だが、手続きは自分で進める |
| 地方銀行 | 1%台〜(優遇条件しだい) | 3%台〜 | 地域密着。提携ローンや独自の優遇がある場合も |
| 信用金庫 | 基準金利3%台から優遇。1%台〜2%前後が目安 | 3%台〜 | 地元に住む・働く人が対象。相談しやすく、自営業にも柔軟な場合がある |
| フラット35 | —(全期間固定のみ) | 全期間固定3.83% | 返済額がずっと変わらない。審査の基準が明確 |
金融機関ごとのメリット・デメリットや、フラット35で組むメリット・デメリット、目的別にどこで住宅ローンを組めばいいかは、こちらの記事でくわしく比較しています↓
みんなは変動と固定、どっちを選んでいる?
この記事は、我が家の実体験と一般的な情報をもとにまとめたものです。変動金利・固定金利のどちらを選ぶか、団信に加入するかどうかは、それぞれの家計やライフプランによって正解が違います。最終的な判断は自己責任でお願いします。不安な場合は、金融機関やファイナンシャルプランナーなどの専門家に相談しましょう。
住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」によると、住宅ローンを借りた人の75.0%が変動金利を選んでいます。
| 調査時期 | 変動金利を選んだ人の割合 |
|---|---|
| 2025年4月調査 | 79.0% |
| 2026年1月調査 | 75.0%(4.0ポイント減少) |
まだ変動金利が多数派ですが、金利の上昇を受けて、固定金利を選ぶ人が少しずつ増えていることがわかります。また同じ調査では、変動金利の返済額が変わるルールについて「理解していない・不安」と答えた人が47.2%いました。
シミュレーション:変動と固定で総返済額はいくら変わる?
借入額3,500万円・返済期間35年で、変動金利と全期間固定金利の総返済額を比べてみました。変動金利は、途中で金利が上がるケースも計算しています。
| ケース | 毎月の返済額 | 総返済額 |
|---|---|---|
| 変動1.0%のまま | 約9.9万円 | 約4,150万円 |
| 変動:10年後に2.0%に上昇 | 約9.9万円 → 約11.1万円 | 約4,519万円 |
| 変動:10年後に3.0%に上昇 | 約9.9万円 → 約12.4万円 | 約4,915万円 |
| 変動:10年後に4.0%に上昇 | 約9.9万円 → 約13.8万円 | 約5,337万円 |
| 変動:5年後に4.0%に上昇 | 約9.9万円 → 約14.7万円 | 約5,872万円 |
| 全期間固定3.83%(フラット35) | 約15.1万円 | 約6,360万円 |
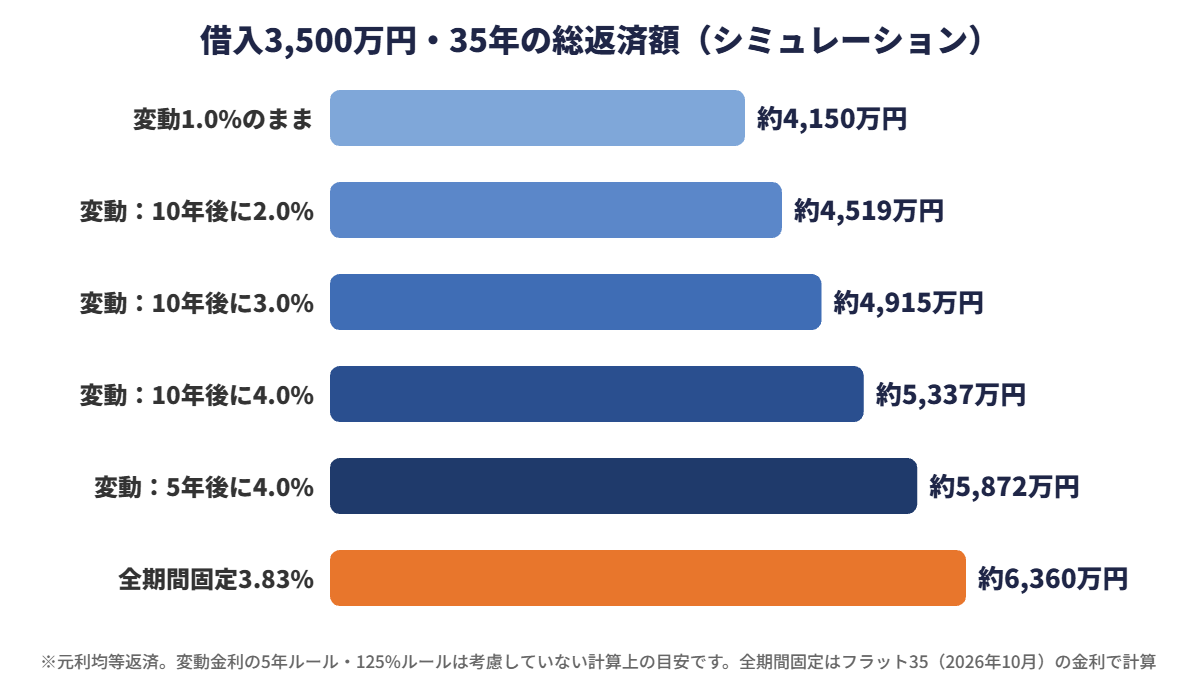
今の金利差(約2.8%)だと、変動金利が5年後に4%まで上がっても、総返済額は全期間固定より少ない計算になります。それだけ、今は固定金利が高い水準にあるということです。
ただし、変動金利は「どこまで上がるか」が誰にもわかりません。また、5年後に4%に上がったケースでは、毎月の返済額が約5万円近く増えます。総返済額だけでなく、毎月の返済額が増えたときに家計が耐えられるかも考えておく必要があります。
変動金利が向いている人・固定金利が向いている人
- 金利が上がっても、返済額の増加に耐えられる家計の余裕がある
- 繰り上げ返済できる貯蓄がある、または今後増える見込みがある
- 借入額が少なめ、または返済期間が短め
- 金利の動きをチェックして、必要なら借り換えなどの対策ができる
- 毎月の返済額をずっと一定にして、家計を安定させたい
- 子どもの教育費など、将来の出費が増える予定がある
- 借入額が多く、金利が上がると家計が苦しくなる
- 金利の動きを気にせず、安心して暮らしたい
セキスイハイムで建てた我が家は「フラット35の固定(当初10年0.9%)」
| 項目 | 我が家の住宅ローン |
|---|---|
| 金融機関 | フラット35 |
| 金利タイプ | 全期間固定 |
| 金利 | 当初10年0.9%、11年目以降1.1% |
| 団信 | 加入なし(掛け捨ての生命保険で備える) |
我が家は、家を建てたときにフラット35で、当初10年は0.9%、11年目からは1.1%の全期間固定で住宅ローンを組みました。
当時は変動金利のほうが安く、周りのほとんどの人が変動金利で組んでいました。それでも我が家が固定を選んだのは、次の理由からです。
- 住宅ローンを比べたとき、固定金利の中ではフラット35が最安だった
- 変動金利は、将来金利が上がるリスクがある
- 固定でも約1%と十分に安く、リスクを抱えずに済む
今は固定金利が3%前後〜まで上がっているので、結果的に、安い時期に固定できたのは大きかったと感じています。世の中の金利が上がっても、返済額は契約したときの予定どおりなので、家計の心配をせずに済んでいます。
また、フラット35は団信の加入が任意です。我が家は団信の費用をカットするために団信には入らず、代わりに掛け捨ての生命保険で備えています。くわしくは、住宅ローンをどこで組むかを比較したこちらの記事で紹介しています↓
 がしゃ助
金利の低い時期に固定できたのは、結果的に大きな安心につながっています。
すでに住宅ローンを返済中の方で、借り換えを考えている方は、こちらの記事も参考にしてください↓
変動金利を選ぶなら知っておきたい「5年ルール」と「125%ルール」
| ルール | 内容 |
|---|---|
| 5年ルール | 金利が上がっても、5年間は毎月の返済額を変えない |
| 125%ルール | 返済額が見直されても、前の返済額の1.25倍までに抑える |
一見、返済額が急に増えないので安心に思えますが、返済額が変わらない間も、利息の割合が増えて元本が減りにくくなります。金利が大きく上がると、払いきれなかった利息(未払利息)が発生し、最後にまとめて返済が必要になることもあります。
迷ったときの選び方
変動と固定を組み合わせる「ミックスローン」
借入額を、変動金利と固定金利に分けて借りる「ミックスローン」という方法もあります。たとえば半分を変動、半分を固定にすれば、金利が低いメリットと、金利上昇への備えを両立できます。
複数の金融機関を比べる
同じ変動金利や固定金利でも、金融機関によって金利や手数料、団信の内容は大きく違います。自分の条件で、複数の金融機関を比べることが、損しない住宅ローン選びの近道です。
住宅ローンの比較サービス「モゲチェック」を使えば、自分の条件に合った住宅ローンを無料で探せます。
\ 自分に合う住宅ローンを無料で比較 /

モゲチェックの評判や口コミは、こちらの記事で紹介しています↓
変動金利と固定金利でよくある質問
- 今から住宅ローンを組むなら、変動と固定どっちがいい?
-
正解は人によって違います。計算上は、今の金利差では変動金利のほうが総返済額は少なくなりやすいです。ただし、金利が上がったときに家計が耐えられない場合は、固定金利のほうが安心です。家計の余裕や将来の出費をもとに判断しましょう。
- 変動金利から固定金利に変えることはできる?
-
多くの金融機関で、変動金利から固定金利(固定期間選択型など)への変更ができます。ただし、変更時の固定金利が適用されるので、金利が上がってから変えると高い金利になることがあります。
- 固定金利は今後も上がる?
-
固定金利は長期金利(10年国債の利回り)に連動しやすく、長期金利は上昇傾向が続いています。ただし、金利の先行きは誰にも正確には予測できません。
- セキスイハイムの提携ローンでも金利タイプは選べる?
-
ハウスメーカーの提携ローンでも、変動金利・固定期間選択型・全期間固定(フラット35)など、複数の金利タイプから選べることが多いです。担当者に条件を確認し、ほかの金融機関とも比べてみましょう。
まとめ:家計の余裕で変動と固定を選ぼう
今回の記事では、セキスイハイムで家を建てるときの住宅ローンの変動金利と固定金利の選び方を解説しました。
今は固定金利が大きく上がっていて、計算上は変動金利のほうが有利になりやすい状況です。ただし、金利上昇のリスクを負えるかどうかは、家計の余裕しだいです。
- 返済額が増えても家計に余裕があるなら変動金利
- 返済額をずっと一定にして安心したいなら固定金利
- 迷ったらミックスローンや、複数の金融機関の比較を
住宅ローンの事前審査に落ちてしまったときの対策や、住宅ローン控除については、こちらの記事で解説しています↓
\ 自分に合う住宅ローンを無料で比較 /
出典:住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」、各金融機関の公表金利(2026年10月時点)、日本銀行。シミュレーションは計算上の目安です。実際の金利や返済額は、借入条件や金融機関によって異なります。