こんにちは!がしゃ助です!
わたしはセキスイハイムで家を建てたブロガーです。
- セキスイハイムオーナー7年目
- 家づくりブログ運営歴3年
- ファイナンシャル・プランニング技能士(FP)2級
- 10社以上のハウスメーカーを検討
セキスイハイムについて発信するブロガー。セキスイハイムの住み心地や後悔したことを忖度なしで語るブログです。
今回は、こんな質問に答えていきます。
セキスイハイムで家を建てようと思って事前審査を出したら、まさかの不合格…。もう家は建てられないの?
セキスイハイムをはじめ、ハウスメーカーで注文住宅を建てるときは、工事請負契約の前に住宅ローンの事前審査を受けるのが一般的です。ここで「審査に通らなかった」と言われると、とてもショックですよね。
でも、事前審査に落ちても、家づくりをあきらめる必要はありません。審査の基準は金融機関ごとに違うので、原因を確認して対策すれば、別の金融機関で通ることもよくあります。
今回の記事では、事前審査に落ちるよくある原因、年収別の借入額の目安、落ちたときに次にやることを、公的なデータも交えて解説します。
- 金融機関の9割以上が「完済時年齢・健康状態・借入時年齢・担保評価・勤続年数・返済負担率・年収」を審査で見ている
- 落ちる原因で多いのは「借入額が多すぎる(返済負担率)」と「信用情報」
- 審査基準は金融機関ごとに違うので、別の金融機関なら通ることも多い
- 契約後に本審査で落ちたときに備えて、契約書のローン特約を確認しておく
セキスイハイムの家づくりと住宅ローン審査のタイミング
まずは、ハウスメーカーで家を建てるときに、住宅ローンの審査がどのタイミングで行われるのかを確認しておきましょう。
ハウスメーカーの担当者と、建物・土地・諸費用を含めた総額と、借入額の目安を相談します。
年収や勤務先、借入希望額などをもとに、金融機関が「この人にいくらまで貸せるか」を簡易的に審査します。ハウスメーカーの担当者を通じて、提携している金融機関に申し込むケースが多いです。
事前審査に通ったら、間取りや仕様を決めて工事請負契約を結びます。
建物の詳細が決まったら、正式な書類をそろえて本審査を受けます。団体信用生命保険の審査もこのタイミングです。
工事が進み、建物の引き渡しのタイミングで住宅ローンが実行されます。
セキスイハイムの家づくりの流れや期間については、こちらの記事で詳しく紹介しています↓
事前審査と本審査の違い
| 項目 | 事前審査(仮審査) | 本審査 |
|---|---|---|
| タイミング | 工事請負契約の前 | 工事請負契約の後 |
| 審査の内容 | 年収・勤務先・信用情報などを簡易的にチェック | 書類をそろえて詳しく審査。団信の審査もある |
| 期間の目安 | 数日〜1週間ほど | 1〜2週間ほど |
| 審査する機関 | 主に保証会社 | 金融機関と保証会社 |
金融機関が住宅ローンの審査で見ているポイント
国土交通省の「民間住宅ローンの実態に関する調査(令和4年度)」では、全国の金融機関に「融資を行う際に考慮する項目」を聞いています。考慮している金融機関の割合が高い順に並べると、次のとおりです。
| 審査で考慮する項目 | 考慮している金融機関の割合 |
|---|---|
| 完済時年齢 | 98.7% |
| 健康状態 | 97.9% |
| 借入時年齢 | 97.2% |
| 担保評価 | 96.1% |
| 勤続年数 | 93.2% |
| 連帯保証(保証会社の保証) | 93.1% |
| 返済負担率 | 93.0% |
| 年収 | 92.9% |
ほとんどの金融機関が、年齢・健康・収入・返済の負担・物件の価値をしっかり見ていることがわかります。事前審査に落ちたときは、まずこの項目の中に当てはまるものがないかを考えてみましょう。
住宅ローンの事前審査に落ちるよくある原因7つ
まずは、7つの原因と対策を一覧で確認しておきましょう。
| 原因 | よくある例 | 主な対策 |
|---|---|---|
| ① 借入額が多すぎる | 年収に対して借入希望額が大きい | 借入額を下げる・頭金を増やす |
| ② 信用情報 | カード・スマホ分割の延滞、カードローン | 信用情報を開示して確認 |
| ③ 勤続年数・雇用形態 | 転職直後、契約社員、自営業 | 条件の合う金融機関を選ぶ |
| ④ 健康状態 | 持病で団信に入れない | ワイド団信・フラット35を検討 |
| ⑤ 年齢 | 完済時の年齢が高い | 返済期間・借入額を見直す |
| ⑥ ほかの借り入れ | 車のローン、リボ払い | 完済・借入額の調整 |
| ⑦ 担保評価・申込内容 | 物件評価が低い、記入ミス | 申込内容を見直す |
① 借入額が多すぎる(返済負担率がオーバー)
いちばん多い原因が、年収に対して借入額が多すぎるケースです。年収に占める年間返済額の割合を「返済負担率」といい、金融機関ごとに上限があります。たとえば【フラット35】では、次の基準になっています。
| 年収 | 返済負担率の上限(フラット35) |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
注意したいのは、審査で使われる金利が、実際に借りる金利より高めに設定されていることです。実際の金利で計算すると返せそうでも、審査上は返済負担率がオーバーしてしまうことがあります。
② 信用情報に問題がある
クレジットカードの支払いの遅れや、カードローン・キャッシングの利用、スマホ本体の分割払いの延滞などは、個人信用情報に記録されます。うっかり支払いが遅れただけでも、審査に影響することがあります。
 がしゃ助
スマホの分割払いを数回遅らせただけで審査に落ちるケースもあります。心当たりがある方は、信用情報を開示して確認してみましょう。
③ 勤続年数が短い・雇用形態
勤続年数が短い(1年未満など)場合や、転職したばかりの場合、契約社員・派遣社員・自営業の場合は、収入の安定性を慎重に見られます。必要な勤続年数は金融機関によって違い、勤続1年未満でも申し込める住宅ローンもあります。
④ 健康状態(団信に入れない)
多くの民間の住宅ローンは、団体信用生命保険(団信)への加入が条件です。持病などで団信に入れないと、住宅ローンを借りられないことがあります。この場合は、加入条件をゆるくした「ワイド団信」や、団信の加入が任意の【フラット35】が選択肢になります。
⑤ 年齢(完済時の年齢が高い)
多くの住宅ローンは、完済時の年齢が80歳未満などの上限を設けています。借入時の年齢が高いと、返済期間を短くする必要があり、毎月の返済額が増えて返済負担率がオーバーしやすくなります。
⑥ ほかの借り入れが多い
車のローン、教育ローン、カードローン、リボ払いなどの返済額も、返済負担率の計算に含まれます。年収が十分でも、ほかの借り入れが多いと、借りられる金額が大きく減ってしまいます。
⑦ 物件の評価(担保評価)や申込内容の不備
土地や建物の担保としての評価が、借入額に対して低い場合も審査に影響します。また、申込書の年収や勤務先の記入ミス、ほかの借り入れの申告漏れなども、審査に落ちる原因になります。
年収別:審査で借りられる金額の目安
返済負担率の上限から、審査で借りられる金額の目安を計算してみました。
| 年収 | 返済負担率の上限 | 年間返済額の上限 | 借入額の目安 |
|---|---|---|---|
| 350万円 | 30% | 105万円 | 約2,270万円 |
| 400万円 | 35% | 140万円 | 約3,030万円 |
| 500万円 | 35% | 175万円 | 約3,790万円 |
| 600万円 | 35% | 210万円 | 約4,550万円 |
| 700万円 | 35% | 245万円 | 約5,300万円 |
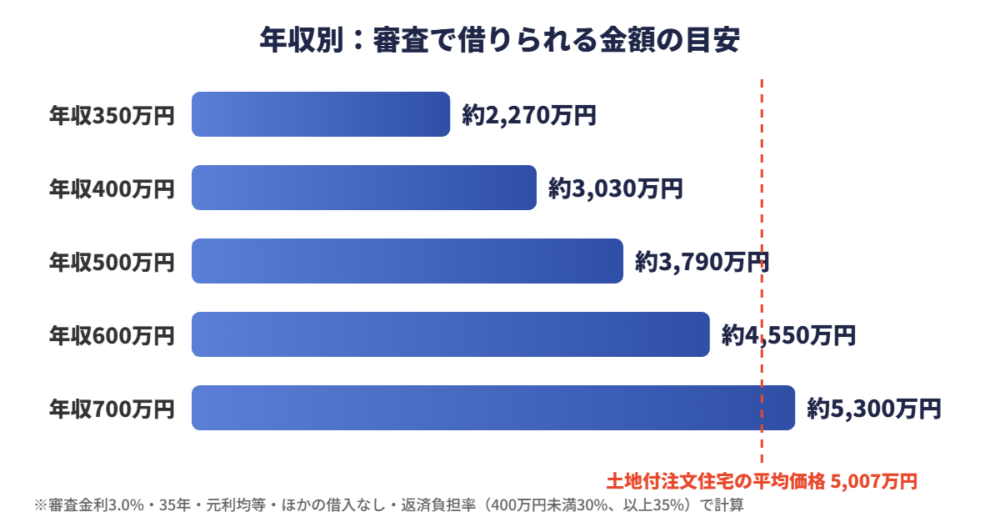
住宅金融支援機構の「フラット35利用者調査(2024年度)」によると、土地付注文住宅の購入価格の全国平均は5,007.1万円です。注文住宅を建てる場合は、年収に対して借入額が大きくなりやすいので、事前審査の前に自分の年収で借りられる目安を知っておくことが大切です。
住宅ローンの平均額や、年収から考える借入額の目安は、こちらの記事でも紹介しています↓

- 年収に対して、借入希望額が多すぎないか(返済負担率)
- クレジットカードやスマホ代の支払いが遅れていないか
- 車のローンやカードローンなど、ほかの借り入れはいくらあるか
- 勤続年数や雇用形態が、金融機関の条件に合っているか
- 健康状態に不安はないか(団信に入れるか)
事前審査に落ちたときに次にやること
金融機関は、審査に落ちた理由を教えてくれないことがほとんどです。ハウスメーカーの担当者にも相談しながら、上の7つの原因に当てはまるものがないか確認しましょう。
CIC・JICC・全国銀行個人信用情報センターの3つの機関で、自分の信用情報を開示できます。インターネットやスマホから申し込めて、延滞などの記録がないか確認できます。
頭金を増やす、建物のプランやオプションを見直す、返済期間を延ばすなどで借入額を下げると、審査に通りやすくなります。
車のローンやカードローンを完済したり、使っていないクレジットカードのキャッシング枠をなくしたりすると、審査上の負担が軽くなります。
審査の基準は金融機関ごとに違います。ネット銀行、地方銀行、信用金庫、【フラット35】など、タイプの違う金融機関に申し込んでみましょう。
夫婦共働きなら、収入を合算したりペアローンにしたりすることで、借りられる金額を増やせる場合があります。
 がしゃ助
事前審査は、契約前の「借りられる金額の確認」です。ここで落ちても、プランや借入先を見直すきっかけだと考えましょう。
別の金融機関なら通ることも多い
住宅ローンは、金融機関ごとに審査の基準や重視するポイントが違います。ある銀行で落ちても、別の銀行では問題なく通ることも珍しくありません。
とはいえ、たくさんある金融機関を自分で一つずつ調べて申し込むのは大変です。そんなときは、住宅ローンの比較サービス「モゲチェック」を使うと、自分の条件に合った金融機関を無料で探せます。
\ 自分に合う住宅ローンを無料で探す /

モゲチェックの評判や口コミは、こちらの記事で紹介しています↓
契約後の本審査で落ちたら?ローン特約を確認しよう
事前審査に通っても、工事請負契約の後の本審査で落ちてしまうことがあります。転職や新しい借り入れ、健康状態の変化などが原因になることが多いです。
このときに大切なのが、契約書の「ローン特約(融資利用の特約)」です。ローン特約があれば、住宅ローンが借りられなかった場合に、契約を白紙に戻せる場合があります。特約の有無や条件は契約によって違うので、契約前に必ず確認しておきましょう。
がしゃ助事前審査に通ったからといって安心は禁物です。本審査が終わるまでは、転職や車の購入など、新しいローンを組むのは控えましょう。
住宅ローンの事前審査でよくある質問
- 事前審査は何社まで申し込んでいい?
-
決まりはありませんが、2〜3社に同時に申し込んで比べるのが一般的です。短期間にたくさん申し込むと、信用情報に申し込みの記録が多く残り、審査で不利に見られる可能性があるので注意しましょう。
- 審査に落ちたことは、ほかの銀行にわかる?
-
信用情報には「住宅ローンを申し込んだ」という記録は一定期間残りますが、「審査に落ちた」という結果は記録されません。ただし、申し込みの記録が多いと、何か理由があるのではと見られることがあります。
- 事前審査に落ちたら、すぐに再申し込みしてもいい?
-
原因を改善しないまま同じ金融機関に申し込んでも、結果は変わらないことがほとんどです。借入額を見直したり、別の金融機関に申し込んだりするのがおすすめです。
- ハウスメーカーの提携ローンと自分で探す住宅ローン、どっちがいい?
-
提携ローンは、担当者が手続きを進めてくれるので手間がかからず、金利が優遇されることもあります。一方、自分で探すと、より金利の低い住宅ローンが見つかる場合があります。両方を比べて選ぶのがおすすめです。
まとめ:事前審査に落ちても家づくりはあきらめなくて大丈夫
今回の記事では、住宅ローンの事前審査に落ちたときの原因と、次にやることを解説しました。
事前審査に落ちる原因で多いのは「借入額が多すぎる」「信用情報」。原因を確認して、借入額や金融機関を見直せば、家づくりを進められる可能性は十分にあります。
- 返済負担率の上限から、自分の年収で借りられる目安を知っておく
- 信用情報に心当たりがあれば、開示して確認する
- 審査基準は金融機関ごとに違うので、別の金融機関も検討する
- 契約前にローン特約の有無を確認する
住宅ローンを組んだ後に受けられる住宅ローン控除については、こちらの記事で解説しています↓
\ 自分に合う住宅ローンを無料で探す /
出典:国土交通省「令和4年度 民間住宅ローンの実態に関する調査」、住宅金融支援機構【フラット35】、住宅金融支援機構「フラット35利用者調査(2024年度)」。記事の内容は2026年10月時点の情報です。審査基準は金融機関によって異なります。