こんにちは!がしゃ助です!
わたしはセキスイハイムで家を建てたブロガーです。
- セキスイハイムオーナー7年目
- 家づくりブログ運営歴3年
- ファイナンシャル・プランニング技能士(FP)2級
- 10社以上のハウスメーカーを検討
セキスイハイムについて発信するブロガー。セキスイハイムの住み心地や後悔したことを忖度なしで語るブログです。
今回は、こんな質問に答えていきます。
住宅ローンの繰り上げ返済って、したほうがいいの?低金利でも効果はある?
住宅ローンを返していく中で、多くの人が一度は考えるのが繰り上げ返済です。
「早く返したほうが得」と言われる一方で、金利が低い今は「急がなくていい」という意見もあり、迷う方も多いのではないでしょうか。
この記事では、繰り上げ返済の効果と、するべきかどうかの判断ポイントを、シミュレーションや住宅ローン控除との関係もあわせて、フラット35で家を建てたオーナーの目線でくわしく解説します。
- 繰り上げ返済には「期間短縮型」と「返済額軽減型」の2種類がある
- 利息を減らす効果が大きいのは期間短縮型
- 金利が低いほど効果は小さく、住宅ローン控除が減る点にも注意
- 手元の生活防衛資金を残したうえで判断するのが大切
繰り上げ返済とは?2つの種類
繰り上げ返済とは、毎月の返済とは別に、まとまったお金でローンの元金を前倒しで返すことです。
元金が減る分、その元金にかかるはずだった利息を減らせます。
| 種類 | 内容 | 向いている人 |
|---|---|---|
| 期間短縮型 | 毎月の返済額はそのままで、返済期間を短くする | 利息をできるだけ減らしたい、完済を早めたい |
| 返済額軽減型 | 返済期間はそのままで、毎月の返済額を減らす | 毎月の家計の負担を軽くしたい |
シミュレーション:100万円を繰り上げ返済するとどうなる?
借入3,500万円、35年、元利均等返済で、5年目に100万円を繰り上げ返済した場合を試算しました。
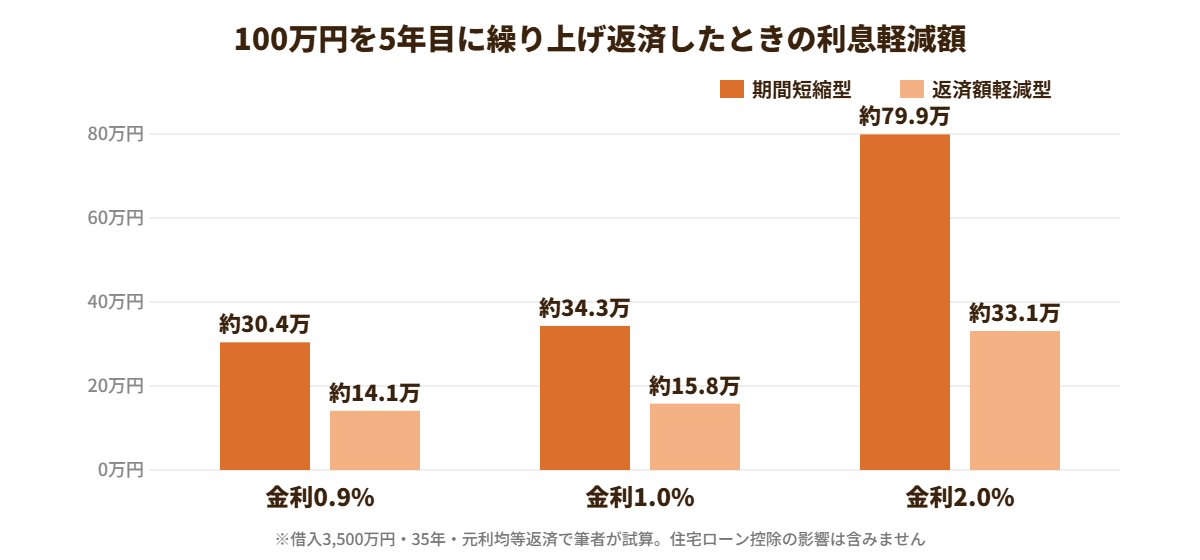
| 金利 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 0.9% | 利息 約30.4万円減・返済期間 13か月短縮 | 利息 約14.1万円減・月々 約97,200円→約94,000円 |
| 1.0% | 利息 約34.3万円減・返済期間 13か月短縮 | 利息 約15.8万円減・月々 約98,800円→約95,600円 |
| 2.0% | 利息 約79.9万円減・返済期間 15か月短縮 | 利息 約33.1万円減・月々 約115,900円→約112,200円 |
同じ100万円でも、金利が低いほど、繰り上げ返済で減らせる利息は小さくなります。
また、利息を減らす効果は、返済額軽減型より期間短縮型のほうが大きくなります。
住宅ローン控除との関係に注意
住宅ローン控除は、年末のローン残高に控除率をかけた金額が、所得税・住民税から差し引かれる制度です。
繰り上げ返済で残高が減ると、その分だけ控除額も減ります。
| 項目 | 内容 |
|---|---|
| 控除額の計算 | 年末のローン残高 × 控除率 |
| 控除率 | 入居した年によって1%または0.7% |
| 繰り上げ返済の影響 | 残高が減ると控除額も減る |
| 100万円繰り上げた場合 | 控除率0.7%なら年7,000円、1%なら年1万円控除が減る(控除期間中) |
 がしゃ助
ローンの金利が控除率より低い場合、控除期間中に繰り上げ返済をすると、減らせる利息よりも減る控除額のほうが大きくなることもあります。控除期間が終わってから繰り上げ返済を検討するのも一つの考え方です。
住宅ローン控除のしくみは、こちらの記事でくわしく解説しています↓
繰り上げ返済をするべき人・しなくてもいい人
- 金利が比較的高い(固定金利が高い時期に借りた)
- 住宅ローン控除の期間が終わった
- 生活防衛資金を十分に確保できている
- 老後までに完済したい
- 金利がとても低い(1%未満など)
- 住宅ローン控除の期間中
- 手元の貯金が少ない
- 子どもの教育費など、近いうちに大きな出費がある
繰り上げ返済をしすぎて手元のお金が足りなくなると、急な出費のときに困ってしまいます。生活費の半年分〜1年分程度は手元に残しておくのが一般的な目安です。
我が家の住宅ローンで考えると
| 項目 | 我が家の場合 |
|---|---|
| 金融機関 | フラット35 |
| 金利 | 当初10年0.9%、11年目以降1.1%(全期間固定) |
| 団信 | 加入なし(掛け捨ての生命保険で備える) |
我が家は、繰り上げ返済をしていません。
理由は、固定金利1%前後で契約しているからです。繰り上げ返済に充てるお金があるなら、投資に回したいと考えています。
ローンの金利が1%前後なら、投資で年3〜5%程度で運用できれば、繰り上げ返済で利息を減らすよりも得になると考えているためです。
| 100万円の使い道 | 10年後のイメージ |
|---|---|
| 繰り上げ返済(金利0.9%のローン) | 利息が約30万円減る(返済期間全体での軽減額。上のシミュレーションより) |
| 年3%で運用した場合 | 約34.4万円増える計算 |
| 年5%で運用した場合 | 約62.9万円増える計算 |
がしゃ助投資は元本が保証されず、運用の成果によっては損をすることもあります。繰り上げ返済と投資のどちらを選ぶかは、ローンの金利や手元資金、リスクの考え方によって変わるので、ご自身の状況に合わせて判断しましょう。
また、我が家は団信に入らず、生命保険で備えています。
団信なしの場合は、繰り上げ返済でローン残高が減れば、必要な保障額も小さくなるので、生命保険の見直しとセットで考えるのがポイントです。
我が家がフラット35の固定金利を選んだ理由は、こちらの記事で紹介しています↓
フラット35の繰り上げ返済のルール
| 項目 | 内容 |
|---|---|
| 手数料 | 無料 |
| 最低金額(金融機関の窓口) | 100万円以上 |
| 最低金額(住・My Note) | 10万円以上(インターネットで手続き) |
| 返済方法 | 期間短縮型・返済額軽減型から選べる |
フラット35なら、インターネットサービスの「住・My Note」を使えば10万円から繰り上げ返済ができます。
少しずつ繰り上げ返済したい方にも使いやすい仕組みです。
繰り上げ返済の流れ
金利、残高、残りの返済期間、住宅ローン控除の期間を確認します。
金融機関のサイトや住・My Noteで、期間短縮型・返済額軽減型の効果を比べます。
生活防衛資金や、近いうちに必要なお金を残せるか確認します。
窓口またはインターネットで申し込みます。返済日の1か月前までなど、期限があるので注意しましょう。
繰り上げ返済でよくある質問
- 繰り上げ返済は早くするほうがいい?
-
一般的に、返済の早い時期ほど利息の割合が大きいので、早めに繰り上げ返済したほうが利息を減らす効果は大きくなります。ただし、住宅ローン控除の期間中は控除が減る点に注意が必要です。
- 期間短縮型と返済額軽減型、どっちがいい?
-
利息をできるだけ減らしたいなら期間短縮型、毎月の負担を軽くしたいなら返済額軽減型がおすすめです。
- 金利が低くても繰り上げ返済したほうがいい?
-
金利が低いほど、繰り上げ返済で減らせる利息は小さくなります。我が家は固定金利1%前後なので、繰り上げ返済はせず、そのお金を投資に回しています。手元資金の余裕や住宅ローン控除の期間、リスクの考え方と比べて判断しましょう。
- フラット35の繰り上げ返済に手数料はかかる?
-
フラット35(買取型)の繰り上げ返済は手数料無料です。住・My Noteを使えば10万円から繰り上げ返済できます。
- 繰り上げ返済すると住宅ローン控除はどうなる?
-
年末のローン残高が減るので、控除額も減ります。控除期間中に繰り上げ返済するかどうかは、減らせる利息と減る控除額を比べて判断しましょう。
まとめ:繰り上げ返済は「金利・控除・手元資金」で判断しよう
今回の記事では、住宅ローンの繰り上げ返済をするべきかどうかを解説しました。
繰り上げ返済は、金利が高いほど効果が大きく、金利が低いほど効果は小さくなります。
住宅ローン控除の期間や手元資金も考えて、自分に合ったタイミングで検討しましょう。
- 利息を減らしたいなら期間短縮型
- 金利が低いローンや控除期間中は急がなくてもいい
- 生活防衛資金を残したうえで判断する
住宅ローンの借り換えについては、こちらの記事で解説しています↓
この記事は一般的な情報とシミュレーションをもとにまとめたものです。繰り上げ返済をするかどうかは、ご自身の家計やローンの条件によって変わります。最終的な判断は自己責任でお願いします。不安な場合は、金融機関やファイナンシャルプランナーに相談しましょう。